Domain sfrf.de kaufen?
Wir ziehen mit dem Projekt
sfrf.de um.
Sind Sie am Kauf der Domain
sfrf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sfrf.de kaufen?
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
Ähnliche Suchbegriffe für Fondsgebundene
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
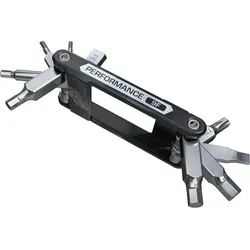
PRO Tubeless-Minitool Performance 9 FunktionenPRO Tubeless-Minitool Performance 9 Funktionen Kleines Tool mit 9 Funktionen für die Satteltasche oder kleinere Reparaturen zu Hause. Wie der Name sagt, bietet dieses Tubeless-Multitool 9 Funktionen, darunter alle für die üblichen mechanischen Probleme unterwegs benötigten Sechskant-, Torx- und Schraubendreher Bits. Außerdem verfügt es über eine Ahle und ein Einführwerkzeug für Tubeless-Reparaturstopfen. All dies ist in einem kompakten Minitool aus Aluminium vereint. Funktionen: - Innensechskant: 3 / 4 / 5 / 6 - Torx: T25 - Schraubendreher: SL5 flach - 4 Plugs - Nadel - Feile technische Daten: Material Körper: Aluminium Material Werkzeug: Stahl Maße (L x B x H): 72 x 34 x 11 mm Farbe: schwarz, silber Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 66g Lieferumfang: 1x Minitool mit 9 Funktionen29,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland119,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **

Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
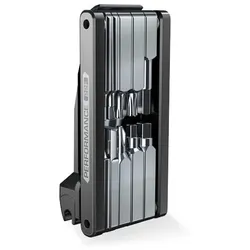
PRO Minitool Performance 9 FunktionenPRO Minitool Performance 9 Funktionen Dieses kleine Minitool ist im Normalfall für die kurze Feierabendrunde ausreichend und passt in den PRO Smart PC Flaschenhalter, findet aber auch in jeder Trikottasche einen Platz. Die kluge Werkzeugauswahl sollte die häufigsten Defekte oder Einstellarbeiten unterwegs abdecken, sodass Du wenigstens nicht nach Hause schieben musst. Das hochwertige Material und die hervorragende Verarbeitung garantieren Dir eine lange Haltbarkeit. Funktionen: - Innensechskant: 2 / 2,5 / 3 / 4 / 5 / 6 / 8 mm - Flachschlitzschraubendreher SL5 - Torx: T25 technische Daten: Material Körper: Aluminium Material Werkzeug: Stahl Größe (L x B x H): 70 x 34 x 12 mm Farbe: schwarz, silber Gewicht laut Hersteller: 85g Gewicht selbst gewogen: 85g Lieferumfang: 1x PRO Minitool Performance 9 Funktionen19,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
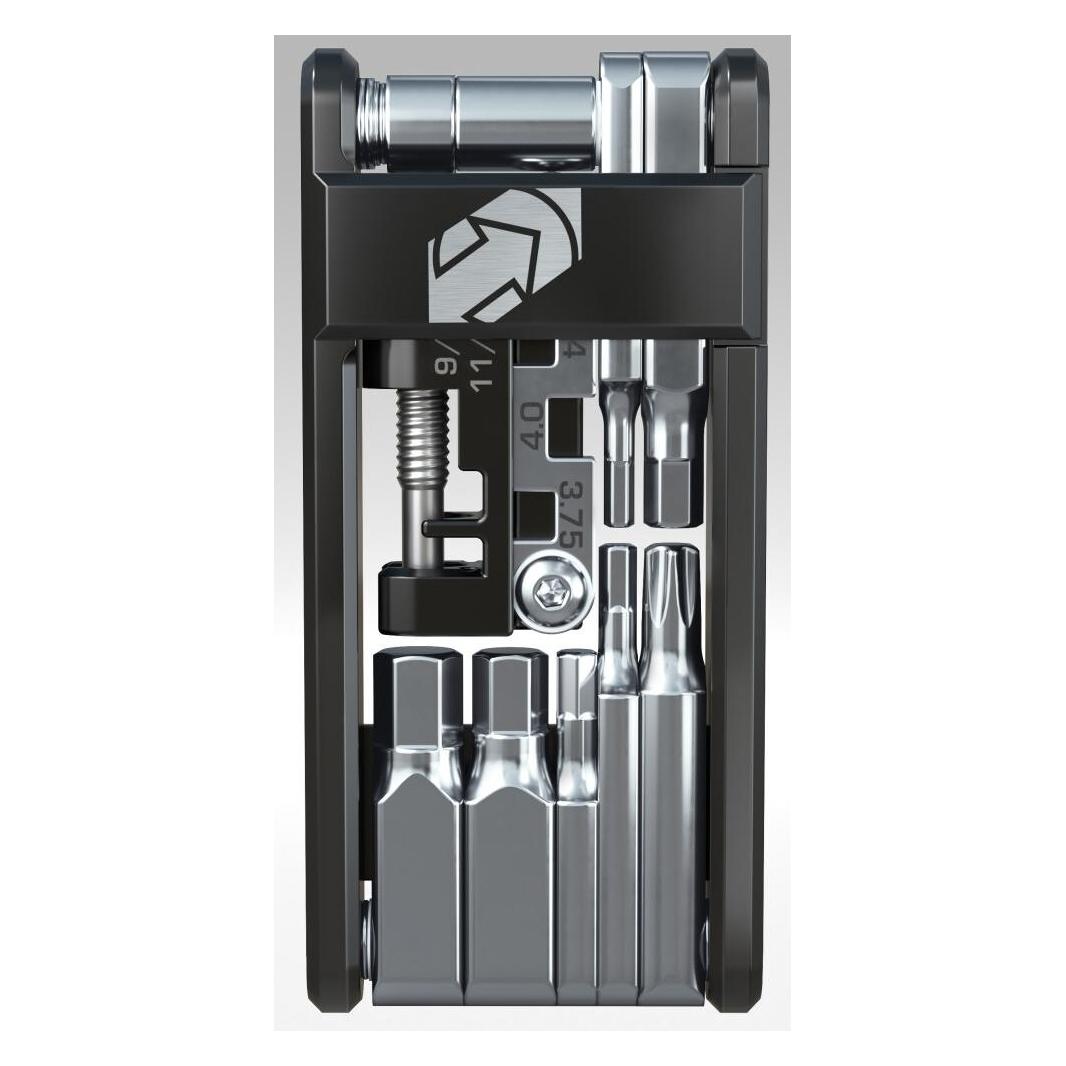
PRO Minitool Performance 22 FunktionenPRO Minitool Performance 22 Funktionen Kleines Tool mit 12 Funktionen für die Satteltasche oder kleinere Reparaturen zu Hause. Wie der Name sagt, bietet dieses Multitool 22 Funktionen, darunter alle für die üblichen mechanischen Probleme unterwegs benötigten Sechskant-, Torx- und Schraubendreherbits und Speichenschlüssel. Außerdem verfügt es über einen mit 12-fach-Ketten kompatiblen Kettennieter und einen integrierten Reifenheber. All dies ist in einem kompakten Minitool aus Aluminium vereint. Funktionen: - Innensechskant: 2 / 2,5 / 3 / 4 / 5 / 6 und 8 mm - Schraubenschlüssel: 7 / 8 / 9 / 10 - Nippelspanner: 3,6 / 3,75 / 4,0 / 4,4 mm - Schraubendreher: PH2 - Torx: T10 / T25 - Kettennieter: 9-12 Gang - Ventilkernentferner - Reifenheber - Bremsbelagspreizer - Kettenhalter technische Daten: Material Körper: Aluminium Material Werkzeug: Stahl Größe Tool (L x B x H): 85 x 41 x 22 mm Größe Tasche (L x B x H): 96 x 59 x 28 mm Farbe: schwarz, silber Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 171g Lieferumfang: 1x Minitool mit 22 Funktionen32,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
PRO Tubeless-Minitool Performance 9 FunktionenPRO Tubeless-Minitool Performance 9 Funktionen Kleines Tool mit 9 Funktionen für die Satteltasche oder kleinere Reparaturen zu Hause. Wie der Name sagt, bietet dieses Tubeless-Multitool 9 Funktionen, darunter alle für die üblichen mechanischen Probleme unterwegs benötigten Sechskant-, Torx- und Schraubendreher Bits. Außerdem verfügt es über eine Ahle und ein Einführwerkzeug für Tubeless-Reparaturstopfen. All dies ist in einem kompakten Minitool aus Aluminium vereint. Funktionen: - Innensechskant: 3 / 4 / 5 / 6 - Torx: T25 - Schraubendreher: SL5 flach - 4 Plugs - Nadel - Feile technische Daten: Material Körper: Aluminium Material Werkzeug: Stahl Maße (L x B x H): 72 x 34 x 11 mm Farbe: schwarz, silber Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 66g Lieferumfang: 1x Minitool mit 9 Funktionen29,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
Ähnliche Suchbegriffe für Fondsgebundene
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland119,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland172,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.